월급은 비슷한데 어떤 달은 돈이 남고 어떤 달은 카드값이 부족하다면, 지출을 한 덩어리로 보고 있을 가능성이 큽니다. 예산은 고정비·변동비·비정기지출로 나눈 뒤 월급일에 먼저 배치해야 흐름이 보입니다.
월 실수령액 300만 원, 숫자로 먼저 나눠보기
고정비115만 원월세·보험·통신·대출
변동비100만 원식비·교통·생활용품
비정기·저축85만 원연간지출 적립·비상금·저축
이 비율이 정답은 아닙니다. 핵심은 최근 3개월 명세서를 기준으로 자신의 숫자를 만들고, 세 통의 돈이 서로 섞이지 않게 하는 것입니다.
1단계: 고정비는 ‘고정’이라는 이름부터 의심한다
월세나 대출처럼 바로 줄이기 어려운 비용과, 사용하지 않는 구독·과한 요금제처럼 조정 가능한 비용을 나눕니다. 자동이체 목록을 보고 유지·축소·해지 검토 세 표시를 붙이면 줄일 항목이 드러납니다.
2단계: 변동비는 월간보다 주간으로 관리한다
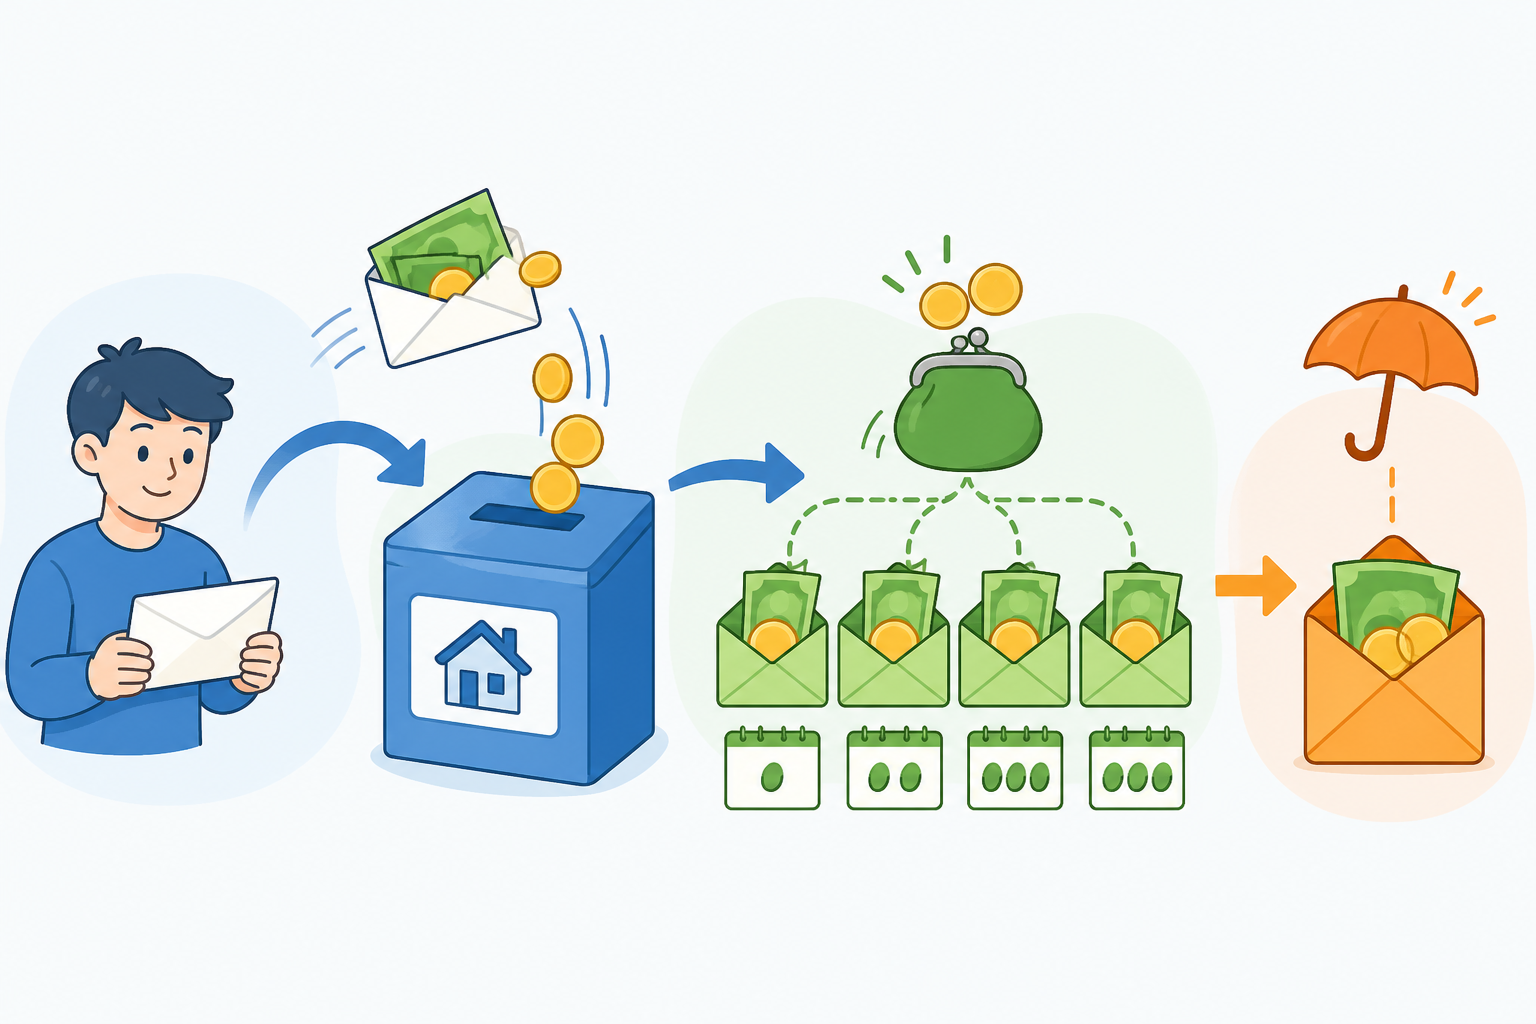
변동비 100만 원을 한 달 한도로만 두면 월초 과소비를 늦게 발견합니다. 주간 기본액을 23만 원씩 네 번 배정하고 남은 8만 원을 다섯째 주와 돌발 상황에 남겨 두는 식이 실용적입니다.
| 주차 | 한도 | 점검 기준 |
|---|---|---|
| 1~4주 | 각 23만 원 | 식비·교통·생활용품 합계 |
| 완충금 | 8만 원 | 다섯째 주 또는 불가피한 초과분 |
3단계: ‘가끔 나가는 돈’을 월 비용으로 바꾼다
자동차보험 120만 원이 1년에 한 번 나간다면 매달 10만 원을 적립합니다. 명절, 경조사, 세금, 병원비, 가전 수리비도 지난 1년 지출을 합산해 12로 나누면 갑작스러운 카드값이 아니라 예측 가능한 월 비용이 됩니다.
월급일 15분 실행 순서
- 고정비 계좌에 다음 달 자동이체 총액을 옮깁니다.
- 비정기지출 적립액과 저축액을 먼저 분리합니다.
- 남은 변동비를 주간 한도로 나눕니다.
- 매주 같은 요일에 잔액만 확인하고, 초과하면 다음 주 한도를 조정합니다.
절약보다 먼저 볼 세 숫자
① 월 고정비 총액 ② 변동비 주간 한도 ③ 비정기지출 월 적립액. 이 세 숫자를 알면 어느 통에서 부족해지는지 빠르게 찾을 수 있습니다.
피해야 할 예산 실수
- 유명한 비율을 자신의 주거비·부채 상황과 무관하게 그대로 적용하기
- 비정기지출을 모두 ‘예외’로 처리하기
- 한 달 실패를 이유로 예산 자체를 포기하기
- 생활비를 지나치게 낮춰 며칠 만에 무너지는 계획 세우기
※ 개인의 소득·부채·가족 구성에 따라 적절한 예산은 달라집니다.
내용 확인일: 2026-09-01
댓글로 의견을 나눠주세요
닉네임과 댓글만 입력하면 됩니다. 이메일은 선택 사항이며 공개되지 않습니다. 링크·광고성 댓글은 확인 후 공개됩니다.